SOLIDEZ FINANCIERA Y DESAFÍOS ESTRUCTURALES DEL SISTEMA BANCARIO DOMINICANO
SOLIDEZ FINANCIERA Y DESAFÍOS ESTRUCTURALES DEL SISTEMA BANCARIO DOMINICANO
ENTRE LA ESTABILIDAD MACROFINANCIERA, LA INCLUSIÓN CIUDADANA Y LOS RIESGOS DE LA TRANSFORMACIÓN DIGITAL
ARTÍCULO DE OPINIÓN.
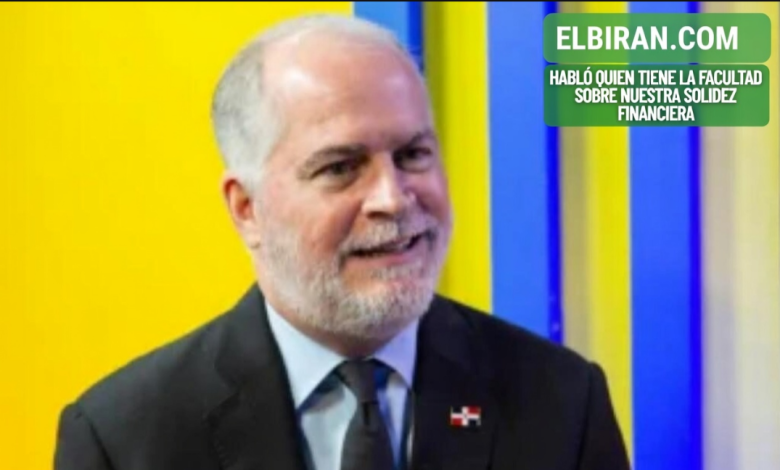
Las recientes declaraciones del superintendente de Bancos, Alejandro Fernández, llegan en un momento clave para la confianza pública en el sistema financiero dominicano. En un contexto regional marcado por incertidumbres económicas, inflación persistente y tensiones fiscales, reafirmar la solvencia, estabilidad y capacidad de gestión de la banca nacional no es un dato menor: es un mensaje político, económico y social de alto impacto.
Que el sistema financiero dominicano exhiba un índice de solvencia superior al 17 %, cuando la normativa exige apenas un 10 %, evidencia una fortaleza estructural que pocos países de la región pueden mostrar. Más aún, el hecho de que la morosidad haya descendido a un 1.9 %, frente a los históricos niveles entre 5 % y 10 %, sugiere no solo una banca más prudente, sino también una supervisión más rigurosa y una mejor calidad en la administración del riesgo crediticio.
Sin embargo, la solidez de los números no debe ocultar los desafíos subyacentes. La pandemia de COVID-19 dejó una huella profunda: cerca de 200 mil usuarios fueron expulsados del sistema financiero, ya sea por retiro voluntario o por la pérdida de acceso al crédito ante la paralización económica. Si bien hoy se celebra la incorporación de 700 mil nuevos usuarios, la pregunta obligada es qué tan sostenida, equitativa y profunda es esa inclusión financiera.
La recuperación del crédito privado y el crecimiento de la base de usuarios son señales positivas, pero aún persisten brechas territoriales y sociales. Existen comunidades que, pese al avance tecnológico, siguen reclamando sucursales físicas, recordándonos que la digitalización no puede ser entendida como una solución universal. La informalidad —que supera el 50 %— sigue siendo una barrera estructural que limita el alcance real del sistema financiero formal.
En ese sentido, la tecnología se presenta como una espada de doble filo. Por un lado, ha democratizado el acceso a los servicios bancarios, permitiendo que millones de ciudadanos lleven “su banco en el bolsillo”. Por otro, ha incrementado los riesgos asociados al fraude, la suplantación de identidad y los delitos cibernéticos. El llamado del superintendente a proteger la información personal no es retórico: es una advertencia necesaria en una era donde la confianza digital es tan frágil como indispensable.
La existencia de plataformas como Pro-Usuario, con más de 500 mil ciudadanos registrados, refleja avances importantes en la defensa de los derechos de los usuarios financieros. No obstante, el verdadero reto será traducir esa orientación en empoderamiento efectivo, educación financiera y mecanismos de respuesta ágiles ante abusos o fallas del sistema.
En conclusión, el sistema financiero dominicano muestra una fortaleza incuestionable en términos de solvencia, gestión y regulación. Pero la estabilidad no debe convertirse en complacencia. El desafío de los próximos años será equilibrar eficiencia y cercanía, innovación y seguridad, rentabilidad y responsabilidad social. Solo así la banca podrá consolidarse no solo como un pilar macroeconómico, sino como un verdadero motor de desarrollo inclusivo y sostenible para toda la sociedad dominicana.
#trending
#viral
#fyp
#parati
#foryoupage
#explorepage
#reelsviral
#viralreels
#shorts
#youtubeshorts
#breakingnews
#ultimahora
#newsflash
#noticias
#actualidad
#informacion
#AI
#IA
#tecnologia
#AcciónClimática
#medioambiente