Fallo beneficia a mayores de 65 años y acaba con doble cobro en el Intrant
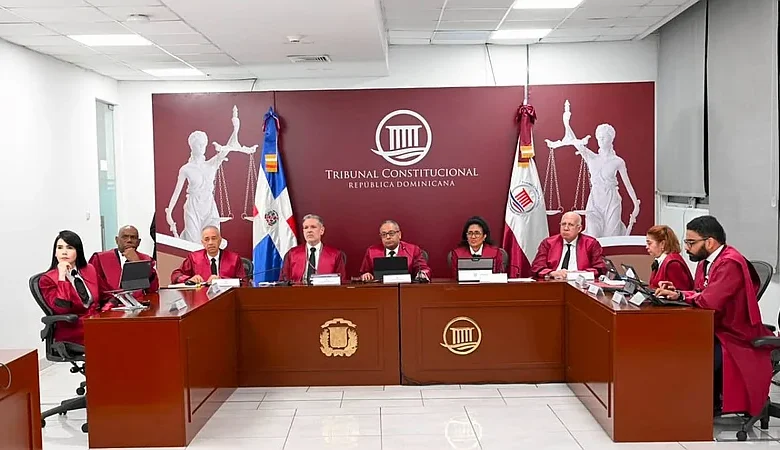
El Tribunal Constitucional acogió una acción de inconstitucionalidad y anuló el párrafo del decreto 6-19, modificado por el 330-26, que limitaba a dos años la renovación de la licencia de conducir. La medida favorece a los conductores de 65 años en adelante y pone fin a un cobro completo por un documento que solo duraba la mitad del tiempo.
La sentencia TC/0924/24, emitida el 14 de septiembre de 2026, declaró inconstitucional el párrafo (a) del artículo 21 del decreto 6-19 sobre Reglamento de Licencias de Conducir, del 8 de enero de 2019, modificado por el decreto 330-26, del 15 de mayo de 2026. Con esta decisión, el Tribunal Constitucional dispuso la nulidad de la disposición que restringía a dos años la vigencia de la licencia para las personas de 65 años en adelante, y que luego, con el decreto 330-26, aplicaba la misma restricción a los mayores de 75 años.
La lucha contra esta medida fue iniciada por el periódico el 16 de octubre de 2024, tras detectar una violación a la Constitución de la República. El recurso de inconstitucionalidad fue incoado por Fanny Josefina Melo Abreu y Héctor Manuel Melo Abreu, a raíz de una serie de reportajes que documentaron los atropellos contra los adultos mayores, a quienes se les renovaba el documento por solo dos años pero se les cobraba la tarifa completa como si fuera por cuatro años.
Como primer logro parcial, el Instituto Nacional de Tránsito y Transporte Terrestre (Intrant), por mandato del presidente Luis Abinader, redujo a la mitad el monto que pagaban los mayores de 65 años por la renovación, al considerar que se trataba de una doble tributación. Posteriormente, el decreto 330-26 dispuso que solo se renovara por dos años la licencia a las personas de 75 años en adelante, en vez de 65.
Previo a estas medidas, los periodistas de José Antonio Torres, Héctor Minaya, Leo Corporán y Christian Oviedo elevaron un recurso de amparo ante el Tribunal Superior Administrativo (TSA) para que la medida fuera declarada inconstitucional. Hasta la fecha, el TSA mantiene el recurso en estado de fallo, a pesar de tratarse de un recurso de urgencia. La sentencia del Tribunal Constitucional representa un triunfo para los derechos individuales de las personas y un precedente contra la doble tributación.